Now Reading: FD समय से पहले तोड़ने पर ब्याज और पेनल्टी का असर
-
01
FD समय से पहले तोड़ने पर ब्याज और पेनल्टी का असर

Corrected 1 October 2026: garbled characters in the per-source notes of our text and data versions of this brief were restored.
The Story in Brief
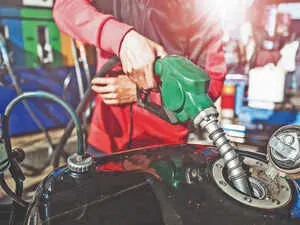
FD को मैच्योरिटी से पहले बंद करने पर बैंक अक्सर जमा अवधि की दर लागू करते हैं और प्रीमैच्योर क्लोजर पेनल्टी काट सकते हैं। Business Today Bazaar के उदाहरण में 2 साल की 7% FD को 10 महीने बाद तोड़ने पर प्रभावी दर करीब 5% रह सकती है। ₹5 लाख की FD में पूरी अवधि और समय से पहले निकासी के बीच करीब ₹51,000 का अंतर बताया गया है।
Business Today Bazaar की Value Research आधारित दूसरी रिपोर्ट के अनुसार, SBI की 444 दिन वाली स्पेशल FD में 6.45% दर, नियमित FD से केवल 20 बेसिस पॉइंट अधिक थी। ₹5 लाख पर टैक्स के बाद अतिरिक्त लाभ करीब ₹905 रह गया। एक साल बाद तोड़ने पर स्पेशल FD से नियमित FD की तुलना में करीब ₹2,614 कम ब्याज मिल सकता है। बैंक की शर्तें, टैक्स और FD के बदले लोन या ओवरड्राफ्ट की लागत देखकर फैसला करना होगा।
Indian Opinion Analysis
दोनों रिपोर्टें ब्याज दर से आगे जाकर निकासी की शर्तों और कर के प्रभाव पर जोर देती हैं। पहली रिपोर्ट सामान्य उदाहरण से संभावित नुकसान समझाती है, जबकि दूसरी छोटी ब्याज बढ़ोतरी को टैक्स और पेनल्टी के बाद परखती है। हालांकि, आंकड़े उदाहरणों पर आधारित हैं और वास्तविक परिणाम बैंक की गणना, अवधि तथा ग्राहक की कर श्रेणी से बदलेंगे। इसलिए तुलना का आधार घोषित दर नहीं, हाथ में मिलने वाली रकम और जरूरत पड़ने पर धन उपलब्ध कराने की लागत होना चाहिए। बैंक की मौजूदा प्रीमैच्योर क्लोजर शर्तें और DICGC की Rs. 5 लाख सीमा निर्णय से पहले देखनी होगी।
Corrected 1 October 2026: garbled characters in the per-source notes of our text and data versions of this brief were restored.
Coverage: 2 sources, 1 neutral, 1 sensationalist
Sources (2): bazaar.businesstoday.in (neutral report), bazaar.businesstoday.in (2) (sensationalist)
This brief was synthesised by AI from the 2 sources linked above, so one read covers every framing they carry. Methodology and corrections.
Updated: this story now draws on 2 sources.